Domain laufbekleidung-kaufen.de kaufen?
Wir ziehen mit dem Projekt
laufbekleidung-kaufen.de um.
Sind Sie am Kauf der Domain
laufbekleidung-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laufbekleidung-kaufen.de kaufen?
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Wo kann ich Fachbücher aus verschiedenen Fachbereichen kaufen oder besorgen?
Fachbücher aus verschiedenen Fachbereichen können in Buchhandlungen, sowohl online als auch vor Ort, gekauft werden. Zudem gibt es spezialisierte Fachbuchhandlungen, die eine größere Auswahl an Fachliteratur anbieten. Alternativ können Fachbücher auch in Bibliotheken ausgeliehen oder über Online-Plattformen wie Amazon oder eBay erworben werden. **

Ähnliche Suchbegriffe für Kommentar-Bilanzierung-Fachbücher-von
Top-Angebote
Produkte zum Begriff Kommentar-Bilanzierung-Fachbücher-von:
-
GWB - KommentarGWB - Kommentar , GWB-Vergaberecht einschließlich WRegG , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230202, Produktform: Leinen, Redaktion: Müller-Wrede, Malte, Auflage: 23002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 2000, Keyword: 2014/23/EU; 2014/24/EU; 2014/25/EU; AVA; Architektenkammer; Architektur; Aufträge; Ausschreibung; Baurecht; Bieterrechte; Gesetz gegen Wettbewerbsbeschränkungen; Kartellvergaberecht; Preisabsprachen; Schwellenwerte; Teil 4; Teil 6; Verdingungsordnung; Vergabearten; Vergabeordnung; Vergaberecht; Vergaberichtlinien; VgV; Zivilrecht; Zusammenarbeit; interkommunal; Öffentliche Auftraggeber; Öffentliches Recht; öffentlich; GWB Kommentar, Fachschema: Vergabe - Vergaberecht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien, Länge: 260, Breite: 186, Höhe: 67, Gewicht: 2092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846205501, Alternatives Format EAN: 9783846210949, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1306013219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung von Zweckgesellschaften, Fachbücher von Michael HolzgethanIm Rahmen der Reform des deutschen Handelsrechts durch das Bilanzrechtsmodernisierungsgesetz (BilMoG) sollen die Vorschriften der Konzernrechnungslegungspflicht geändert werden. Davon betroffen ist auch die Behandlung von Zweckgesellschaften (Special Purpose Entities). Mit der Neufassung des Paragrafen 290 Absatz 1 HGB möchte der Gesetzgeber in Hinblick auf diese bilanztechnisch problematischen Konstrukte zukünftige Skandale à la Enron verhindern und klare Strukturen schaffen. Dadurch soll eine verstärkte Konsolidierung von SPE in den Konzernabschluss und damit eine Annäherung an die IFRS erreicht werden. Dieses Buch möchte dem Leser in kompakter Form die Vorschriften der Konzernrechnungslegungspflicht sowohl des bestehenden Handelsgesetzbuches als auch der IFRS näherbringen. Anhand der Betrachtung der bilanziellen Behandlung der wichtigsten Erscheinungsformen von SPE, den Leasingobjekt- und Asset-Backed-Securities-Gesellschaften sowie Spezialfonds, wird ein direkter Vergleich der bestehenden Rechnungslegungsvorschriften mit dem neuen BilMoG ermöglicht. Durch diese Ausführungen soll beurteilt werden, ob der Gesetzgeber sein Ziel, die Annäherung des HGB an die IFRS, im Falle der bilanziellen Behandlung von SPE erreicht und zu einer Verbesserung der Transparenz im Konzernabschluss beiträgt.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Bilanzanalyse, Fachbücher von Alfred WagenhoferDas Fachbuch "Bilanzierung und Bilanzanalyse" bietet eine umfassende Einführung in die Grundlagen der Bilanzierung und der Bilanzanalyse. In der 16. Auflage werden die Inhalte von Bilanz und Gewinn- und Verlustrechnung detailliert erläutert, einschliesslich der gesetzlichen Regelungen für den Jahresabschluss. Das Buch behandelt wichtige Themen wie die Gewinnermittlung, die Unterschiede zwischen Konzern- und Einzelabschlüssen sowie die Bedeutung von Anhang und Lagebericht. Es richtet sich an Manager:innen, Investor:innen und Studierende, die ein fundiertes Verständnis für die Rechnungslegung entwickeln möchten. Die Berücksichtigung aktueller Änderungen im Rechnungslegungsrecht und im institutionellen Umfeld in Österreich macht dieses Werk besonders relevant für alle, die sich mit finanziellen Abschlüssen auseinandersetzen.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EuInsVO - Kommentar, Fachbücher von Andreas SchmidtDie Europäische Insolvenzverordnung (EuInsVO) ist das wichtigste Instrument zur Bewältigung grenzüberschreitender Insolvenzverfahren in der EU. Dies gilt sowohl für die Unternehmens- bzw. Konzerninsolvenz, aber auch im Rahmen von Nachlass- und Privatinsolvenzverfahren (sog. Restschuldbefreiungstourismus). Durch den Brexit ist die ohnehin vielschichtige Materie noch komplexer geworden. Dieser EuInsVO-Kommentar richtet sich an Insolvenzpraktiker und hebt sich somit deutlich von den übrigen Kommentaren ab, die häufig einen Hang zu einer zu sehr verwissenschaftlichten Darstellung haben. Er verbindet eine präzise Kommentierung der EuInsVO, deren Durchführungsverordnung (Art. 102c EGInsO) und einer Erläuterung der im jeweiligen Kontext relevanten Vorschriften der Insolvenzordnung (InsO) mit zahlreichen Hinweisen, Praxistipps und Checklisten. Neu in der 2. Auflage: • Vollumfänglich aktualisierte Rechtsprechung und Literatur • Kompakte Darstellung der Auswirkungen des harten Brexit auf Insolvenzverfahren und Restrukturierung • Anknüpfungen an das Recht des Vereinigten Königreichs als Drittstaat.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile von Performance-Bekleidung im Vergleich zu herkömmlicher Sportbekleidung?
Performance-Bekleidung trocknet schneller und transportiert Feuchtigkeit effektiver ab, was für ein angenehmes Tragegefühl sorgt und die Körpertemperatur reguliert. Sie ist leichter, atmungsaktiver und bietet eine bessere Bewegungsfreiheit, was die Leistungsfähigkeit beim Sport steigert. Zudem sind viele Performance-Textilien geruchsresistent und langlebiger als herkömmliche Sportbekleidung. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **


Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Top-Angebote
Produkte zum Begriff Kommentar-Bilanzierung-Fachbücher-von:
-
Kommentar Bilanzierung, Fachbücher von Norbert Lüdenbach, Wolf-Dieter HoffmannDer NWB Kommentar Bilanzierung ist ein umfassendes Fachbuch, das sich mit den relevanten Aspekten des Handels- und Steuerrechts beschäftigt. Verfasst von den Autoren Wolf-Dieter Hoffmann und Norbert Lüdenbach, bietet dieses Werk eine detaillierte Analyse und praxisnahe Erläuterungen zu den Themen der Bilanzierung und Betriebswirtschaft. Mit einem festen Einband und einer Seitenanzahl von 2600 ist es sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht konzipiert. Die 17. Auflage, die im Jahr 2025 veröffentlicht wird, stellt sicher, dass die Inhalte aktuell und relevant sind. Das Buch ist in deutscher Sprache verfasst und stammt aus Deutschland, was es zu einer wertvollen Ressource für alle macht, die sich mit den komplexen Anforderungen der Bilanzierung auseinandersetzen möchten. Es dient als unverzichtbares Nachschlagewerk für die Anwendung von Handels- und Steuerrecht in der Praxis.244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
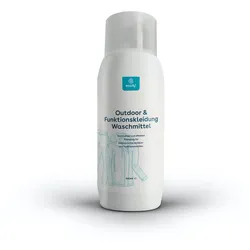
eco:fy Waschmittel für Outdoorbekleidung - 500ml - Funktionsbekleidung, SportbekleidungNACHHALTIGER WASCHGANG: Mit unserem Waschmittel entfernen Sie festsitzenden Dreck und Flecken von Ihrer Outdoor- und Funktionskleidung nachhaltig und effektiv. ANWENDUNG OHNE REUE: Wussten Sie, dass konventionelle Waschmittel die Natur und Ihre Gesundheit belasten können? Mit unserer nachhaltigen Alternative, reinigen Sie Ihre Outdoor- und Funktionskleidung ohne Stress mit Greta zu bekommen. RESSOURCENSCHONEND: Unser Waschmittel auf Wasserbasis wird ressourcenschonend hergestellt. Dabei bietet es einen langen Reinigungseffekt und ist sparsam in der Anwendung. 100% MADE IN GERMANY: Ehrliche Ruhrpott'ler mit ehrlichen Produkten. Wir stehen für Qualität, Nachhaltigkeit und kurze Transportwege. VIELFÄLTIGE ANWENDUNG: Unser Waschmittel eignet sich für alle Arten von Kleidung und alle Materialien: Outdoor- und Funktionskleidung, Leder, Synthetik, Stoff, Membran, Mischgewebe, Gore-Tex. Alles kein Problem!17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GWB - KommentarGWB - Kommentar , GWB-Vergaberecht einschließlich WRegG , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230202, Produktform: Leinen, Redaktion: Müller-Wrede, Malte, Auflage: 23002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 2000, Keyword: 2014/23/EU; 2014/24/EU; 2014/25/EU; AVA; Architektenkammer; Architektur; Aufträge; Ausschreibung; Baurecht; Bieterrechte; Gesetz gegen Wettbewerbsbeschränkungen; Kartellvergaberecht; Preisabsprachen; Schwellenwerte; Teil 4; Teil 6; Verdingungsordnung; Vergabearten; Vergabeordnung; Vergaberecht; Vergaberichtlinien; VgV; Zivilrecht; Zusammenarbeit; interkommunal; Öffentliche Auftraggeber; Öffentliches Recht; öffentlich; GWB Kommentar, Fachschema: Vergabe - Vergaberecht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien, Länge: 260, Breite: 186, Höhe: 67, Gewicht: 2092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846205501, Alternatives Format EAN: 9783846210949, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1306013219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung von Zweckgesellschaften, Fachbücher von Michael HolzgethanIm Rahmen der Reform des deutschen Handelsrechts durch das Bilanzrechtsmodernisierungsgesetz (BilMoG) sollen die Vorschriften der Konzernrechnungslegungspflicht geändert werden. Davon betroffen ist auch die Behandlung von Zweckgesellschaften (Special Purpose Entities). Mit der Neufassung des Paragrafen 290 Absatz 1 HGB möchte der Gesetzgeber in Hinblick auf diese bilanztechnisch problematischen Konstrukte zukünftige Skandale à la Enron verhindern und klare Strukturen schaffen. Dadurch soll eine verstärkte Konsolidierung von SPE in den Konzernabschluss und damit eine Annäherung an die IFRS erreicht werden. Dieses Buch möchte dem Leser in kompakter Form die Vorschriften der Konzernrechnungslegungspflicht sowohl des bestehenden Handelsgesetzbuches als auch der IFRS näherbringen. Anhand der Betrachtung der bilanziellen Behandlung der wichtigsten Erscheinungsformen von SPE, den Leasingobjekt- und Asset-Backed-Securities-Gesellschaften sowie Spezialfonds, wird ein direkter Vergleich der bestehenden Rechnungslegungsvorschriften mit dem neuen BilMoG ermöglicht. Durch diese Ausführungen soll beurteilt werden, ob der Gesetzgeber sein Ziel, die Annäherung des HGB an die IFRS, im Falle der bilanziellen Behandlung von SPE erreicht und zu einer Verbesserung der Transparenz im Konzernabschluss beiträgt.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wo kann ich Fachbücher aus verschiedenen Fachbereichen kaufen oder besorgen?
Fachbücher aus verschiedenen Fachbereichen können in Buchhandlungen, sowohl online als auch vor Ort, gekauft werden. Zudem gibt es spezialisierte Fachbuchhandlungen, die eine größere Auswahl an Fachliteratur anbieten. Alternativ können Fachbücher auch in Bibliotheken ausgeliehen oder über Online-Plattformen wie Amazon oder eBay erworben werden. **
-
Was sind die Vorteile von Performance-Bekleidung im Vergleich zu herkömmlicher Sportbekleidung?
Performance-Bekleidung trocknet schneller und transportiert Feuchtigkeit effektiver ab, was für ein angenehmes Tragegefühl sorgt und die Körpertemperatur reguliert. Sie ist leichter, atmungsaktiver und bietet eine bessere Bewegungsfreiheit, was die Leistungsfähigkeit beim Sport steigert. Zudem sind viele Performance-Textilien geruchsresistent und langlebiger als herkömmliche Sportbekleidung. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
Ähnliche Suchbegriffe für Kommentar-Bilanzierung-Fachbücher-von
-
Bilanzierung und Bilanzanalyse, Fachbücher von Alfred WagenhoferDas Fachbuch "Bilanzierung und Bilanzanalyse" bietet eine umfassende Einführung in die Grundlagen der Bilanzierung und der Bilanzanalyse. In der 16. Auflage werden die Inhalte von Bilanz und Gewinn- und Verlustrechnung detailliert erläutert, einschliesslich der gesetzlichen Regelungen für den Jahresabschluss. Das Buch behandelt wichtige Themen wie die Gewinnermittlung, die Unterschiede zwischen Konzern- und Einzelabschlüssen sowie die Bedeutung von Anhang und Lagebericht. Es richtet sich an Manager:innen, Investor:innen und Studierende, die ein fundiertes Verständnis für die Rechnungslegung entwickeln möchten. Die Berücksichtigung aktueller Änderungen im Rechnungslegungsrecht und im institutionellen Umfeld in Österreich macht dieses Werk besonders relevant für alle, die sich mit finanziellen Abschlüssen auseinandersetzen.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EuInsVO - Kommentar, Fachbücher von Andreas SchmidtDie Europäische Insolvenzverordnung (EuInsVO) ist das wichtigste Instrument zur Bewältigung grenzüberschreitender Insolvenzverfahren in der EU. Dies gilt sowohl für die Unternehmens- bzw. Konzerninsolvenz, aber auch im Rahmen von Nachlass- und Privatinsolvenzverfahren (sog. Restschuldbefreiungstourismus). Durch den Brexit ist die ohnehin vielschichtige Materie noch komplexer geworden. Dieser EuInsVO-Kommentar richtet sich an Insolvenzpraktiker und hebt sich somit deutlich von den übrigen Kommentaren ab, die häufig einen Hang zu einer zu sehr verwissenschaftlichten Darstellung haben. Er verbindet eine präzise Kommentierung der EuInsVO, deren Durchführungsverordnung (Art. 102c EGInsO) und einer Erläuterung der im jeweiligen Kontext relevanten Vorschriften der Insolvenzordnung (InsO) mit zahlreichen Hinweisen, Praxistipps und Checklisten. Neu in der 2. Auflage: • Vollumfänglich aktualisierte Rechtsprechung und Literatur • Kompakte Darstellung der Auswirkungen des harten Brexit auf Insolvenzverfahren und Restrukturierung • Anknüpfungen an das Recht des Vereinigten Königreichs als Drittstaat.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AsylG - Kommentar, Fachbücher von Dr. Reinhard MarxKaum ein Rechtsgebiet stellt so hohe Anforderungen an eine verantwortungsbewusste Beratung und Vertretung. Dem trägt der seit 1983 auf dem Gebiet spezialisierte Rechtsanwalt Dr. Reinhard Marx mit dem Kommentar zum Asylgesetz Rechnung. „Man wird das Werk als Klassiker der Literatur zum Asylrecht und zum Asylverfahren bezeichnen dürfen“, so RA Henning J. Bahr. Der Kommentar zum Asylgesetz beantwortet auch in der 12. Auflage zahlreiche Fragen des Asyl- und Flüchtlingsrechts aufgrund der Kompetenz des Autors, der Aktualität des Werkes sowie der Ausführlichkeit und Übersichtlichkeit der Kommentierung. Die Kombination aus Praxisnähe und inhaltlicher Vertiefung der Rechtsprechung, die von zahlreichen neuen Entscheidungen gekennzeichnet ist, hebt dieses Werk besonders hervor. Neu in der 12. Auflage: • Fokus auf Widersprüche zwischen nationalem Recht und EU-Recht • Grössere Einbeziehung von Entscheidungen des EGMR und des EuGH sowie internationaler Spruchkörper • Blick auf den Paradigmenwechsel im Asylrecht durch die aktuelle Rechtsprechung des EuGH, die voraussichtlich zu höherem Prüfungsaufwand bei Asylverfahren führen könnte • Kritische Durchleuchtung der EU-Asyl-Reform.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
-
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.